锂离子电池隔膜产业状况分析及未来产业走向基本预判
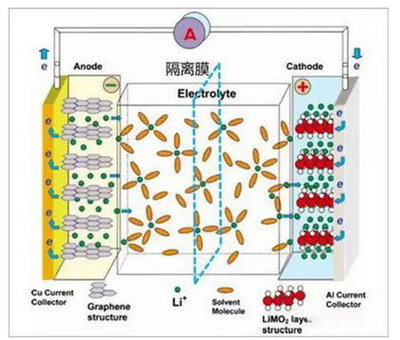
锂离子电池隔膜是电池四大主材(正极、负极、电解液、隔膜)中技术壁垒最高的环节,其性能直接决定电池的安全性和综合性能。随着新能源汽车和储能市场的爆发式增长,隔膜产业经历了高速扩产、激烈竞争和格局重塑。本文将从产业现状、竞争格局、技术路线及未来走向等方面展开分析,并对隔膜产业的未来发展趋势作出基本预判。
一、产业现状:产能快速扩张,供需格局转变
全球锂电隔膜出货量从2018年的约20亿平米增长至2024年的超过200亿平米,年复合增长率超过40%。中国是隔膜生产的绝对主力,占全球出货量的70%以上。2021-2023年,隔膜行业经历了一轮大规模扩产周期,头部企业如恩捷股份、星源材质、中材科技等纷纷宣布数十亿平米级的产能规划。2024年以来,产能释放速度超过需求增速,行业出现结构性过剩,干法隔膜和湿法隔膜价格均大幅下跌,部分产品价格较2022年高点已腰斩。
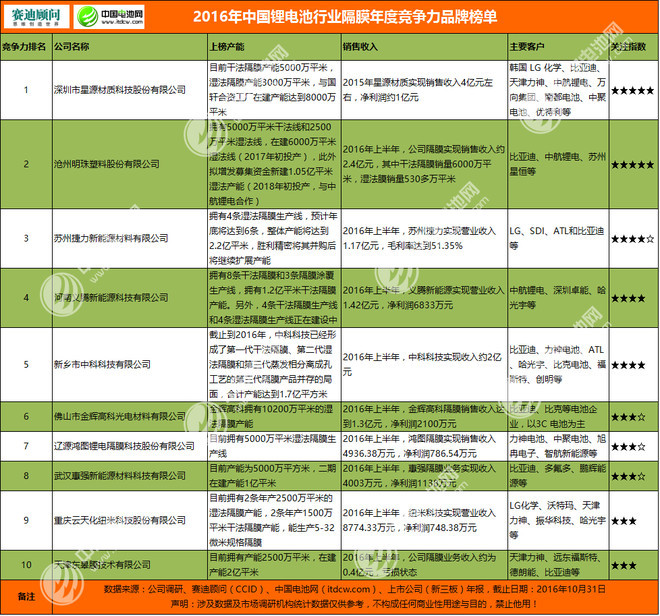
从供给端看,湿法隔膜产能集中度较高,恩捷股份一家占据全球约30%份额;干法隔膜则相对分散,星源材质、中兴新材、惠强新材等企业竞争激烈。从需求端看,动力电池仍是最大市场,但储能电池对隔膜的需求增速更快,且对成本更为敏感。
二、竞争格局:龙头企业优势巩固,二线企业生存承压
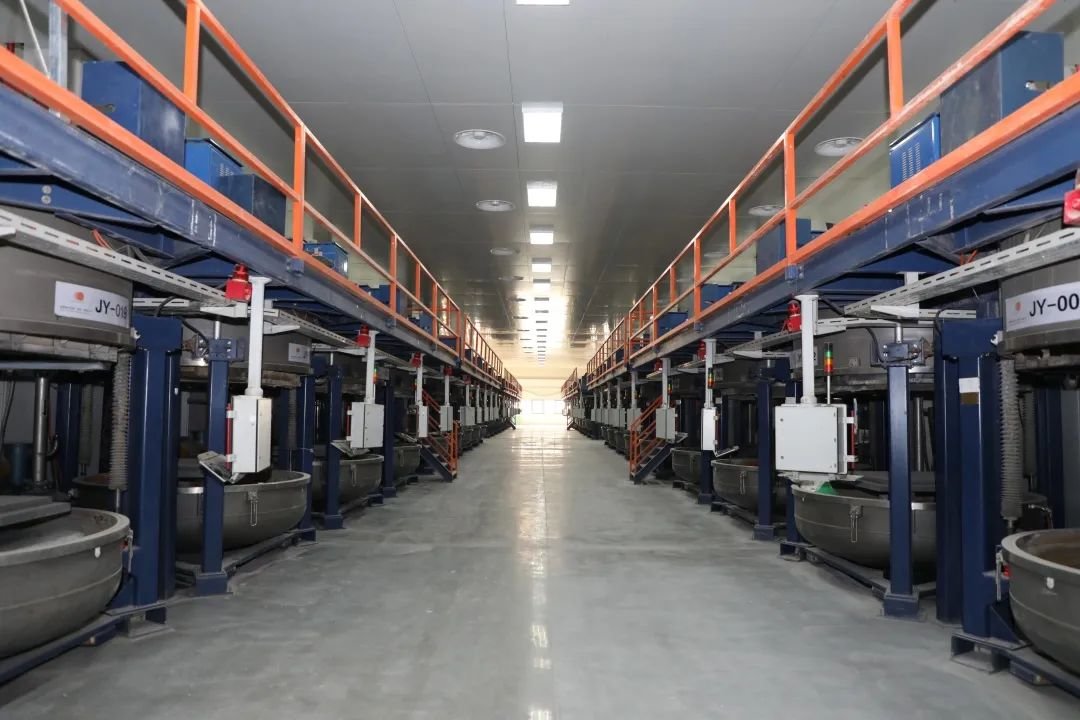
隔膜行业具有重资产、高投入、长周期的特点,设备调试和客户认证周期通常需要1.5-2年,因此先发企业具备明显的成本和技术优势。当前,恩捷股份凭借规模效应和成本控制能力,在湿法隔膜领域保持领先地位;星源材质在干法隔膜和海外市场拓展方面表现突出;中材科技则依托央企背景和多元化材料布局,在隔膜领域稳步发展。
随着价格战加剧,二线隔膜企业普遍面临盈利困难甚至亏损。2024年,部分企业产能利用率不足50%,行业洗牌加速。海外市场成为新的竞争焦点,LG新能源、SKI、松下等电池企业要求隔膜供应商在海外建厂,恩捷股份、星源材质等已在美国、欧洲、东南亚布局产能。
三、技术路线:湿法涂覆为主流,干法回潮,新型隔膜加速研发
目前,湿法隔膜配合涂覆工艺(陶瓷涂覆、PVDF涂覆、芳纶涂覆等)是动力电池的主流选择,因其厚度更薄、孔隙率更高、机械强度更好,能满足高能量密度电池需求。但湿法隔膜对设备和工艺要求极高,且涂覆增加了成本。
干法隔膜则凭借成本低、耐高温、工艺简单等优势,在储能电池和低端电动车领域重新获得关注。特别是三层共挤干法隔膜,在保持成本优势的同时提升了安全性能。
新型隔膜技术不断涌现:一是固态电解质隔膜,用于半固态和全固态电池,目前仍处于研发和小试阶段;二是无纺布隔膜,用于特殊场景;三是生物基隔膜,追求环保和可持续性。未来5-10年,湿法涂覆隔膜仍将占据主导,但干法隔膜份额有望回升。
四、未来产业走向基本预判
- 产能出清与格局重塑:2024-2026年,隔膜行业将经历痛苦的产能出清过程,部分中小企业和落后产能将被淘汰。头部企业凭借成本、技术和客户优势,市场份额进一步集中,最终形成3-5家全球寡头格局。
- 价格触底与盈利修复:随着二三线产能退出,供需关系有望在2026年前后重新平衡,隔膜价格将企稳回升。但长期来看,隔膜价格将保持在合理低位,企业需要通过规模效应和工艺改进来维持利润。
- 海外产能布局加速:为满足欧美电池本地化生产要求,中国隔膜企业将加快海外建厂步伐。预计到2030年,中国企业在海外生产的隔膜将占其总出货量的20%-30%。
- 技术迭代方向:湿法隔膜向更薄(5μm以下)、更高强度、更优涂覆方向发展;干法隔膜向多层共挤、耐高温方向升级;固态电池隔膜将逐步从实验室走向中试,但大规模商业化仍需较长时间。
- 成本竞争转向技术竞争:随着产能过剩缓解,隔膜企业将更加注重差异化竞争,如开发高安全性涂覆隔膜、快充隔膜、长循环隔膜等,以满足不同电池应用场景的需求。
- 产业整合与跨界入局:未来可能出现的整合包括:头部隔膜企业并购二线企业,电池企业参股或控股隔膜企业,以及化工巨头跨界进入隔膜领域。
五、结论
锂离子电池隔膜产业正从高速增长期进入成熟期,当前面临产能过剩、价格战和盈利压力等挑战。但长期来看,受益于全球电动化和储能需求的持续增长,隔膜市场空间依然广阔。企业要想在竞争中胜出,必须持续进行技术创新、成本控制和全球化布局。未来五年,隔膜行业将完成新一轮洗牌,最终形成技术领先、成本优异、全球布局的寡头竞争格局。对于新进入者而言,除非拥有颠覆性技术,否则难以撼动现有龙头地位。
如若转载,请注明出处:http://www.nidebaoxian.com/product/55.html
更新时间:2026-10-11 00:14:53