星源材质(300568)个股分析 锂离子电池材料龙头,多重利好助力腾飞
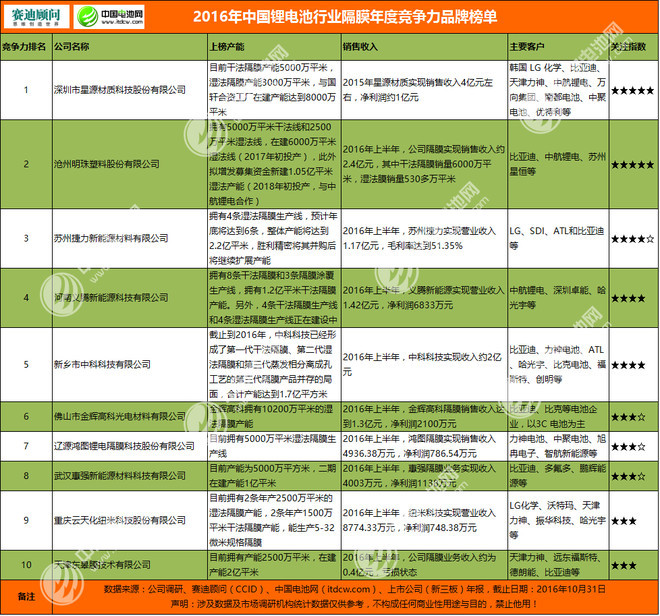
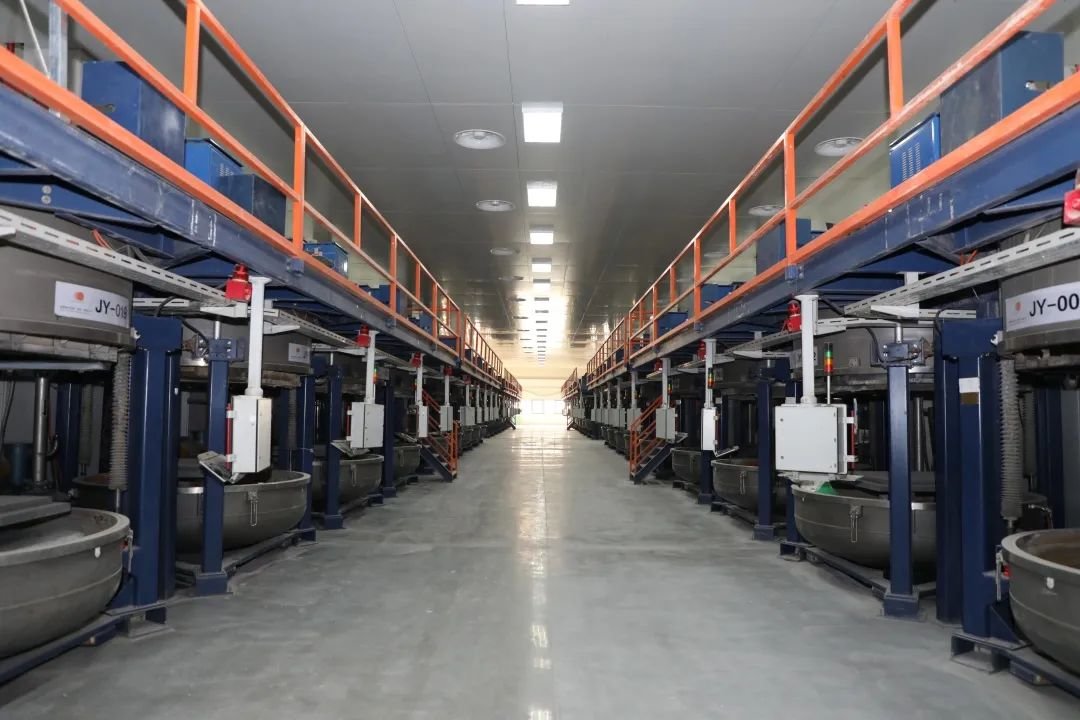
星源材质(300568)成立于2003年,2014年上市,总部位于广东省深圳市,是全球领先的锂离子电池隔膜制造商。公司的主要产品包括干法隔膜、湿法隔膜以及涂覆隔膜,广泛应用于新能源汽车、储能、消费电子等领域。\n\n干法隔膜 VS 湿法隔膜\n\n- 干法隔膜:成本低、稳定性好,适用于对能量密度要求相对较低的电池。星源材质是全球干法隔膜的龙头企业,市占率多年保持行业第一,与比亚迪、宁德时代等大客户深度绑定。\n\n- 湿法隔膜:孔径更小、一致性更好,能量密度更高,适用于对性能要求更高的高端电池。星源材质积极布局湿法隔膜领域,产能陆续释放,有望打破恩捷股份在该领域的垄断地位。\n\n行业分析:需求景气度上行\n\n在“双碳”目标背景下,全球新能源汽车行业蓬勃发展,储能市场需求爆发,带动锂电材料需求持续高增。隔膜作为锂电材料中技术壁垒最高的领域,行业集中度较高,龙头公司具有较强的定价权,盈利能力有保障。\n\n深度布局,未来可期:\n\n1)产能扩张:星源材质在深圳、合肥、江苏、欧洲等地积极布局生产基地,2027年产能规划达到160亿平方米。\n\n2)技术创新:聚焦半固态电解质复合膜、全固态电解质膜等前沿技术,自主研发镀陶和油涂隔膜,稳步推进产业化步伐。\n\n3)全球客户:国内外主流锂电池厂商如LG、三星SDI、松下、宁德时代、比亚迪等均为公司客户。\n\n业绩持续超预期,估值有望修复。公司干法隔膜盈利稳定,海外出货占比持续提升,有望带来强劲业绩支撑。参考主要竞争对手恩捷股份的估值定价,当前市值274亿元的星源材质依然明显低估。\n\n投资要点和观点:\n\n预计2022年公司实现净利润7.7亿元,同比增长153%,折合EPS 0.31元,对应PE仅27倍。考虑公司作为干法隔膜的全球龙头,在湿法领域不断发力追赶行业第一,中长期成长空间广阔。同时2025年国内新能源汽车补贴退出后,2027年欧盟禁售燃油车助推全球电动化趋势进一步明确,锂电产业链需求将持续景气。特别是当碳酸锂价格大幅下跌后,电池成本负面影响逐步消除,作为中游锂电材料的优质龙头,星源材质的性价比将越来越凸显,估值切换或将带来股价表现机会\n给出具有价值的风险提示:\n\n1. 新能源汽车终端销量不及预期;\n2. 市场竞争加剧导致产品价格下行;\n3. 原材料价格上涨带来盈利波动\n\n作者:土豆2008 来源:雪球\n 著作权归作者所有。文中提到的观点及个股仅为个人思考的沉淀,不构成任何投 Suggestions。
非喜勿喷,下篇文章见!
如若转载,请注明出处:http://www.nidebaoxian.com/product/58.html
更新时间:2026-10-11 20:35:31